Buscar en este blog

Mostrando entradas con la etiqueta Educación Financiera. Mostrar todas las entradas

jueves, 14 de marzo de 2019

Gestión de Cuentas y Prevención del Sobrendeudamiento.


SOBREENDEUDAMIENTO EN ESPAÑA:

   En los últimos años, España ha demostrado que la capacidad de afrontar los gastos con el patrimonio de cada uno, no está controlado.
   Aquí os muestro un gráfico que muestra la deuda de España, donde se puede ver como cada año aumentaba (1996-2008) sin embargo, la cifra española sigue creciendo conforme pasan los años: Pero de este gráfico,aunque es importante observar todas las áreas, me quiero centrar más en las barras azules, donde pone FAMILIAS:Las familias han aportado una gran diferencia conforme al paso de los años.


   Para poder financiarnos, existe una gran variedad de productos financieros los cuales, nos ayudan a conseguir nuestros objetivos sin la necesidad de tener el dinero en físico. Como hemos dado en la segunda evaluación, dentro del presupuesto familiar el endeudamiento es una parte importante de la economía doméstica.
Una gran parte de las situaciones de sobreendeudamiento de las familias en España se da a causa de los préstamos hipotecarios y condiciones abusivas.
   A los consumidores endeudados es complicado ayudarles, pues los cambios de legislación impuestos por organizaciones encabezadas por la Plataforma Hipotecaria de ADICAE y los movimientos sociales antidesahucios no han logrado resolver el asunto y siguen sin ser solucionados la mayoría de estos problemas.
   ADICAE en concreto, lleva mucho tiempo planteando alternativas. Sin embargo, el gobierno no quiere imponerlas por presión de las entidades (bancas, grandes grupos empresariales, telefónicas...)
A pesar de esto, ADICAE no se rinde. Seguirán luchando por establecer la llamada:

  "Segunda Oportunidad"
   Es una propuesta que tanto de normativa hipotecaria como de prevención y solución de situaciones de sobreendeudamiento en leyes específicas.
Ayudan desde hace ya más de 10 años a la organización y defensa de los consumidores con instrumentos como la guía que voy a resumir a continuación.


PRODUCTOS FINANCIEROS: 
La principal causa del sobreendeudamiento:

Préstamos personales:
   Te permiten endeudarte para poder conseguir objetivos, poniendo como garantía todos los bienes presentes y futuros en caso de no pagarlo.
    Antes de nada, uno tiene que saber su capacidad de endeudamiento. Es decir, si los ingresos con los que vas a contar son fijos para poder pagar todas las cuotas, teniendo presentes que puede haber imprevistos. También debes saber que los intereses oscilan entre un 8% y un 13%. y que a mayor plazo de amortización, mayores son los intereses.
   Al tomar una decisión debes planificar las cuentas, buscar el mejor precio comparando con otros productos y en diferentes entidades, examinar detenidamente las condiciones del préstamo y exijir la máxima información posible sin que queden dudas. Para ello es aconsejable acudir a una Asociación de Consumidores (como ADICAE)
   A demás existen costes adicionales voluntarios de seguros de potección de pagos y a veces la entidad les establece unidos para poder vederlos a toda costa. No aceptes productos que son innecesarios.

Créditos al consumo:
Satisfacen necesidades personales, es un documento por escrito y firmado del cual el consumidor debe poseer una copia.
 En él aparece:
  1. Importe del crédito
  2. Importe de las cuotas de amortización 
  3. Número de cuotas y su periocidad
  4. TAE 
  5. Necesidad de constitución de garantías o seguros y su importe
  6. Comisiones, penalizaciones y otros gastos derivados.
   Si en el contrato no está el tipo de interés (TAE): El consumidor sólo está obligado a pagar el interés legal en los plazos convenidos.
   Si no existe información acerca de los pagos, el importe o el número y periocidad: El consumidor sólo tiene que pagar el precio al contado o el nominal del crédito en los plazo convenientes.
*La concesión total del crédito inferior a 200€ no entra en la regualción normativa.

Créditos rápidos y tarjetas:
De los créditos rápidos hablo en mi otra entrada. 
   Así que paso a hablar sobre el mal uso de las tarjetas.
De las tarjetas de crédito tengo un trabajo hecho en educación Financiera, os invito a verlo aquí o en el lateral de mi blog.
En el trabajo, expongo claramente las diferencias entre trajeta de crédito yde débito.
     Crédito: Permiten el pago sin necesidad de tener el dinero en efectivo, por lo que tienen un gran riesgo de endeudamiento. Si te sobre pasas, al permitir aplazar esos pagos, se te implantarán altos intereses.
     Débito: Descuentan la cantidad extrayendo el dinero de la cuenta bancaria a la que está vinculada.
Las tarjetas de crédito utilizadas sin control te llevan a una espiral de endeudamiento sin salida.

Préstamos hipotecarios:
La hipoteca es el mayor gasto que va a asumir uno en su vida. Por ello hay que tener presente a qué nos enfrentamos siendo conscientes de que no sólo es el precio de la casa, sino gastos derivados como tipo de interés, papeles, documentación, impuestos...


CONSEJOS Y ADVERTENCIAS:
  1. Recuerde que la cantidad a pagar cada mes puede variar
  2. Es recomendable haber ahorrado un 30% del precio de la vivienda
  3. Pida siempre la oferta vinculante
  4. Las entidades financieras ofrecen productos vinculados para "abaratar" el coste de la hipoteca.
  5. Cuidado con el diferencial. El Euríbor esta ahora bajo pero su tendencia al alza podría perjudicarlo en la subida de la cuota hipotecaria si has elegido el interés variable.
  6. Presta atención con los avales. Le comprometerán toda la vida 

PROBLEMAS DE IMPAGO:
  • Si se cumple con los estrictos requisitos del Código de Buenas Prácticas:
   Ley de protección de deudores hipotecarios sin recursos, son una serie de medidas en el ámbito de las familias hipotecadas con problemas de pago para que los bancos y cajas que voluntariamente se adhieran sigan un protocolo para ayudar a reducir la carga mensual o, en caso de no ser posible evitar la ejecución hipotecaria, se pacte una dación en pago.
Se les aplica tres principales medidas:
   - Sin amortización de capital durante 4 años.
   - Ampliación del plazo del préstamo hasta 40 años.
   - Reducción del tipo de interés a Euríbor + 0,25.
  • En caso de no cumplir los requisitos y no aplicarse el Código de Buenas Prácticas:
Se pueden negociar 4 medidas:
   - Eliminación o rebaja de las cláusulas suelo
   - Una amortización mayor: Se reduce la cuota mensual pero se pagan más intereses
   - Solicitar un periodo de carencia: Se utiliza cuando se prevé que los ingresos aumentaran.
   - Dación de pago: Sería la última opción ya que supone la pérdida de la vivienda


12 CONSEJOS PARA PREVENIR EL ENDEUDAMIENTO
  1. No solicite un préstamo para pagar otro
  2. Conocer el mundo financiero puede ayudarle a tener una formación y evitar ser víctima de abusos
  3. Mantener siempre algo ahorrado `para los imprevistos
  4. A la hora de comprar una vivienda, tener ahorrado al menos el 30% del precio de la casa
  5. Tenga cuidado con los intereses muy altos... No se deje llevar por la publicidad
  6. Si la cuota de su préstamo hipotecario no ha bajado en los últimos años seguramente sea victima de la cláusula suelo.
  7. No es aconsejable dedicar más del 30% de los ingresos al endeudamiento.
  8. Estudie el presupuesto del hogar, mantenga el control y analícelo para hacer un próximo presupuesto anual realista.
  9. Tiene un coste elevado muy poco transparente
  10. Tenga las tarjetas justas y necesarias. Preferiblemente tenga de débito.
  11. Si no puede asumir la hipoteca, infórmese y negócielo con el banco para encontrar una solución justa.
  12. Antes de firmar, exija una copia. Si no entiende algo acuda a organizaciones como ADICAE


GESTIÓN DE PRESUPUESTO Y AHORRO EN SERVICIOS BÁSICOS:


El presupuesto familiar es una gran herramienta para sacar el máximo partido a los ingresos:
Es importante analizar los hábitos de consumo. Utilizando el presupuesto familiar para la gestión y previsión optimizando los recursos para intentar llegar lo más desahogados posibles a fin de mes.
Es aconsejable apuntar en una tabla los ingresos netos y desglosar los gastos (guardar los tickets es una de las maneras más organizadas)
Hay que diferenciar tres tipos de gastos siguiendo la misma clasificación que en nuestro libro de texto de Economía:
Gastos fijos obligatorios: Nos hemos comprometido por contrato así como la hipoteca.
Gastos corrientes: Pueden variar, pero son necesarios (agua, comida, ropa...)
Gastos ocasionales: Englobados por el ocio, caprichos etc.

He calculado un hipotético caso de una familia con 4 miembros, dos hijas y se van de vacaciones dos veces al año,  utilizado el simulador de Presupuesto Familiar de ADICAE me ha salido estos resultados:


Ante una situación de sobreendeudamiento:  
  • Organizar ingresos y gastos
  • Estimar los gastos corrientes, recapacitar y reducirlos o anularlos cuanto antes
  • Dar prioridad al pago de hipotecas, préstamos y créditos pues estos le llevaran a más endeudamiento. 
  • Compruebe su cuenta con seguros de protección de pagos vinculados a estos préstamos que pueda utilizar
  • Infórmese de si puede ser beneficiario del bono social eléctrico o de telefonía fija. 
Propuesta de ADICAE para regular el sobreendeudamiento:
   La regulación es necesaria a través de una Ley específica que ponga medidas para prevenirlo. Para ello, esta ley articularía la Creación de Unidades de Prevención a través de Asociaciones de Consumidores.
   Creación de un procedimiento concursal específico para los consumidores, permitiendo ordenar sus deudas con arreglo a sus ingresos. Evitando la pérdida de la vivienda ante todo e impedir verse condenado a una deuda perpetua. 


REDUCCIÓN DE GASTOS:

   Los suministros básicos conllevan entre 2500 y 3000€ anuales. A parte de que una parte de esta cantidad está unida a pautas fijas, hay otras en las que se puede reducir el gasto.

   Consejos para reducir el gasto de energía:
  • Usar bombillas de bajo consumo y apagar las luces que no esté utilizando
  • Mejorar el aislamiento de de aperturas que den al exterior para que no se vaya el calor.
  • En invierno, procurar que 21º sea el límite, entre 6 y 8 horas de encendimiento.
  • Aprovechar al máximo la capacidad de la lavadora, pues es electrodoméstico que más energía utiliza, y más si se ponen lavados a altas temperaturas (requiere mucha energía)
  • Desconectar los cargadores cuando no estén utilizándose
  • Apague los electrodomésticos totalmente
  • Apague el horno antes de que el alimento esté totalmente cocinado, se hará con el calor restante.
   Consejos para reducir el gasto del agua:
  • Elegir la ducha frente al baño
  • Instale difusores reductores del caudal en sus grifos.
  • Los electrodomésticos utilizan A+ como mínimo
  • Cierre los grifos cuando no esté utilizando el agua.
  • Programa la lavadora y lavavajillas cuando esté al máximo de su capacidad
  • Revise que los grifos no gotean
   Consejos para reducir el gasto en telecomunicaciones:
  • Busque el número de minutos que más se adapte a ti.
  • La competitividad entre compañías da lugar a buenas ofertas. Compare siempre


¿A QUIÉN RECLAMAR EN CASO DE ABUSO?


Servivios financieros:
 (a través del servicio de atención al cliente)
  1. Productos bancarios, comisiones abusivas: Banco de España
  2. Productos de inversión: CNMV 
  3. Seguros y planes de pensiones: Dirección General de Seguros
Disponen de dos meses para contestar.


Servicios de interés general: (a través del servicio de atención al cliente)
  1. Energía: Consejería de Industria de las Comunidades Autónomas
  2. Telecomunicaciones: Oficina de atención al Usuario de Telecomunicaciones
  3. Transporte: Juntas arbitrales de Transporte 
Disponen de un mes para contestar.


PROBLEMAS EN LOS SISTEMAS DE RESOLUCIÓN EXTRAJUDICIAL:

ADICAE Reclama una reforma eficaz de los servicios de reclamaciones.
Esto pasa porque los sistemas utilizados actuales no son eficaces y desmotivan al consumidor.
Ya sea por plazos mayores a 6 meses, falta de voluntad y entrega por parte de los organismos reguladores, no existe vinculación de los informes emitidos. Según los datos que tiene ADICAE, menos del 20% de las reclamaciones favorables a los clientes se aceptan rectificar por parte de las entidades financieras.
Debería regularse el compromiso de adhesión, sin posibilidad de la limitación según su conveniencia.
Suelen limitar tanto las posibilidades que las Juntas Arbitrales se convierten en los servicios de atención al cliente gratuitos, y sólo para lo que le interese a las empresas.


La realidad del sobreendeudamiento.

   He podido comprobar que el endeudamiento no es malo, solamente se convierte en negativo cuando está en exceso. En internet he encontrado un caso de una familia.
Éstos poseen varios bienes inmuebles, de los cuales; dos están en arrendamiento (alquilados) y en lo que se refiere a economía doméstica, son aproximadamente un tercio de los ingresos. 
  La clave está en priorizar los gastos, una buena organización y en determinados momentos de la vida (si es necesario) ajustar el estilo de vida a la situación económica familiar presente y futura.           Esa es la conclusión que me han transmitido al leer su experiencia. Una visión a lo largo del tiempo nos puede ayudar a distribuir y organizarnos mejor. Tampoco puedo negar que la suerte económica y financiera les ha acompañado en la mayor parte del tiempo.
   Uno de los inmuebles que tienen, lo pudieron comprar gracias a la gran indemnización de un seguro, el cual; cuando ocurrió el siniestro se llevó dos veces a juicio porque la suma asegurada era muy elevada. (La cantidad fijada en cada una de las garantías de la póliza, que constituye el límite máximo de la indemnización a pagar por todos los conceptos por el Asegurador, en caso de siniestro, y salvo pacto en contrario.) Con esto quiero marcar que cuanto más se aplazaba la indemnización, el seguro cada vez tenía que entregar más pesetas.

   A demás, a lo largo de su vida han hecho unos 10 grandes préstamos, dedicados a la compra de tres coches, para un hogar fuera de la península, otros dos bienes inmueble aparte de la vivienda habitual, un local para el trabajo sobre la cunicultura y una furgoneta para el transporte de la misma.
Mas luego, préstamos un poco más pequeños para bienes muebles.
   El endeudamiento les ha ayudado en sus distintas fases y situaciones, por lo tanto dan una visión positiva de los préstamos, gracias al endeudamiento, han podido completar sus objetivos y mantener su actividad económica muy fluida.

   Pero cada familia tiene una situación familiar y económica diferente, con distintos objetivos y planes futuros. A nivel global, no siempre sale bien ya sea por falta de control, descuido o desconocimiento del mundo financiero.
Es algo habitual, sin embargo esto hace que se llegue al Sobreendeudamiento.


http://www.icog.es/files/guiaeae.pdf *(este enlace no me deja ponerlo en el symbaloo porque es un pdf)


miércoles, 13 de marzo de 2019

Los Riesgos de los Créditos Rápidos


   Las empresas que se dedican a la concesión de los créditos rápidos nos venden un mensaje muy fácil, corto y directo. Algo muy tentador con una voz convencedora. La publicidad hace mucho efecto sobre nosotros. Estas empresas van a por los clientes que necesitan ese dinero con urgencia o por lo menos que creen que lo necesitan, y/o blancos fáciles como los consumidores impulsivos.
   Pero obviamente no es todo tan bonito, técnicamente no es un engaño, pero el error que cometen la mayoría de gente que se ve apurada económicamente; es mirar por el dinero que va a poder tener en cuestión de minutos, sin mirar los tan elevados intereses que tienen estos créditos. Pues necesitan llegar a fin de mes, o hacer pagos importantes inmediatos
.
   Esto va más allá de lo que cualquier persona pueda pensar, al mencionar intereses altos, no te imaginas que pueden superar el 4000% de la TAE , claúsulas abusivas, en definitiva intereses desproporcionales. Por no hablar de los elevados cobros si se realiza el impago del mismo.


¿QUÉ SON LOS CRÉDITOS RÁPIDOS?

   Son pequeñas cantidades de dinero los más habituales no llegan a los 1000€, NO recomendados a empresas, pues están dirigidos a familias y a los particulares. Se conceden de un modo muy veloz e instantáneo, los plazos de devolución son cortos yaque son cantidades pequeñas y como he comentado antes tienen unos intereses muy superiores a los normales del mercado.

   Habitualmente son conocidos por la publicidad que se dan en televisión, en internet o a través de un típico número de teléfono fácil de aprender o apuntar.
   No tienen mayor complicación que con una simple llamada podemos acceder a este espontáneo método de financiación. Es algo que resulta tan sencillo que estamos a un click de tener ese dinero que te sacrá de ese apuro, pero sin embargo puede que te meta en otro en un futuro.
Por lo tanto, no debemos solicitar un nuevo crédito para cubrir deudas que uno tenga.

   He ido a Welp, una de las empresas que dan este tipo de créditos y he simulado que quería un crédito para ver de primeras los datos que me preguntaban: Lo que más me ha sorprendido es que en el apartado "desearía" donde debes indiciar para que quieres ese crédito, te deje elegir la opción "lo estoy pensando". Es decir, no tienes por que saber para que quieres el dinero pero si le quieres tener porque sí, le puedes tener.
   Creo que el mayor problema de estos créditos es que la gente no se informa lo suficiente como para saber que a este método de financiación solo se debería acudir en casos de emergencia.       Antes de nada deberíamos plantearnos una pregunta básica pero muy importante.    ¿Realmente necesitamos ese dinero?
Aquí es cuando alguien puede pensar en informarse por Internet, y una de las opciones más utilizadas es ir a una página que te englobe varias empresas con las supuestas mejores ofertas.
Por ejemplo en la página web "mil créditos rápidos" te aparecería esto en la pantalla.


Ese mensaje de "¿puedo ayudarte?
   En la que te aparece una de las trabajadoras de esta plataforma del departamento de atención al cliente. Te deja enviarle una consulta rápida. Pero nada más que pongas el click sobre esa mini-ventana, te aparecen tres opciones a mayores, en la que te permite llamarles, enviarles un correo o dejar constancia de que posteriormente te llamarán ellos. Más facilitado ya no puede estar pues te ofrece la máxima ayuda para que elijas (o elija por ti) uno de los muchos préstamos que te recomiendan.
   También te ofrece asesorarte, pero... ¿Te recomendará el crédito más conveniente para ti, o el más conveniente para ella? (con el que más beneficio saque la empresa)
Hará lo posible para no mostrarte toda la verdad. Pues al pedirla ayuda ya estás mostrando que no tienes un conocimiento financiero alto (al menos en este tema) Por lo tanto, se beneficiará de ese punto negativo que has dejado mostrar.


ADICAE
   Es una organización creada en 1988 especializada en la protección, formación, reclamación, información y reivindicación de los derechos de los usuarios de servicios bancarios y seguros.
   Es miembro del Consejo de Consumidores y Usuarios de España y representa a los consumidores en el Comité Consultivo de la Comisión Nacional del Mercado de Valores y en la Junta Consultiva de la Dirección General de Seguros. Además, también se ha llegado a Europa con prestigiosos proyectos con la Comisión Europea.
   ADICAE, que comenzó defendiendo los derechos de los consumidores en las cajas de ahorros aragonesas  así como Ibercaja, ahora sigue haciéndolo a nivel estatal, con demandas presentadas contra los gestores de las cajas «rescatadas» por el Estado: Bankia, Caja Castilla La Mancha, Novacaixa Galicia, Catalunya Caixa... 
   Lamentablemente los problemas colectivos de los consumidores se hacen más evidentes cada año: productos de ahorro que estafan «legalmente» a millones de familias, comisiones sangrantes sin ningún tipo de control, etcétera. Por eso, ADICAE seguirá luchando por despertar al consumidor rnde su letargo individualista.
   El consumidor debe adoptar una posición activa y crítica que se transforme en fuerza colectiva para cambiar la economía y el sistema financiero. Los consumidores deben organizarse para que la corrupción de banqueros, políticos, empresarios etc, causantes de la grave crisis que padecemos, no se acabe pagando injustamente. Según esta organización: ¡Otro mundo es posible!... y necesario.

   Velan por la transparencia de los servicios que nos ofrecen las entidades financieras, nos resuelven las dudas y no aportan la información, defienden nuestros derechos como consumidores y nos dan los consejos necesarios. 
   Para ello, cuentan con cursos online, guías (como en lasque me he basado a continuación), libros y ofrecen estudios al consumidor. También realizan campañas y organizan actividades.


¿QUÉ DERECHOS OBTIENES AL SOLICITAR UN CRÉDITO RÁPIDO?

  • El contrato:
En el documento, debe estar reflejado:
  1. El tipo de crédito
  2. Importe y condiciones que rigen la disposición del dinero
  3. Importe total del crédito y condiciones que rigen la disposición de fondos
  4. Duración del contrato
  5. El tipo deudor y las condiciones de aplicación de dicho tipo.
  6. La TAE y el importe total adeudado por el consumidor mediante ejemplos que calculen hipotéticas tasas.
  7. El importe, el número y la periodicidad de los pagos
  8. Gastos derivados del contrato (gastos de mantenimiento de una cuenta obligatoria entre otros)
  9. Los servicios accesorios al contrato de crédito (en particular de seguro)
  10. El tipo de interés de demora y los gastos por impago
  11. Una advertencia sobre las consecuencias en caso de impago
  12. Las garantías exigidas
  13. La existencia/ausencia de derecho de desistimiento
  14. El derecho del consumidor a recibir gratuitamente, previa solicitud una copia del proyecto de contrato.

*Siempre le tienen que dar una copia de lo que firma, en caso contrario: exíjala.

  • Regulación de los créditos rápidos:
  Si el crédito rápido es superior a 200€:
Ley de Crédito al consumo y Ley de comercialización a distancia de servicios financieros
  Si el crédito es inferior a 200 €:
Código Civil, y Ley de comercialización de servicios financieros a distancia.
   En ambos casos, será aplicada el Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias.

  • Derecho de desistimiento:
  Se tiene un plazo de 14 días naturales desde que es firmado. Se tendrá que devolver el dinero total y los intereses proporcionales al tiempo correspondiente del plazo. 
  • Reembolso anticipiado:
  Se puede devolver de forma total o parcial anticipadamente. (Se puede reducir el coste total del crédito, así como los intereses; independientemente de que se hubiesen pagado ya.
Pero también existe comisión de cancelación parcial o total.
  • Cesión de los derechos:
  Si no le pagamos y la entidad que nos cocedió el crédito cede los derechos de cobro a una empresa degestión de cobros, conservamos los mismos derechos.

  • Contrato de crédito rápido:
  Escrito en papel o en un soporte duradero. Redactado conletra legibe y debera contener todo lo descrito como he indicado anteriormente en el apartado "El contrato"
Recuerda que si elcontrato es menor a 200€ las condiciones y derechos están fuera de la normativa.


IRREGULARIDADES EN LA CONCESIÓN:

  Las empresas de créditos rápidos no informan del todo al consumidor, poniendole en peligro.
Usualmente las empresas son más usureros que los bancos.
Algunas de las empresas que ofrecen este producto son:


Varios estudios realizados por organizaciones como ADICAE demuestran que la información 
facilitada por estas empresas es casi nula.
Algunos de los problemas detectados son:

Falta de información al consumidor: Falta de transparencia, publicidad con  llamativos lemas y fotos satisfactorias que nos engaña.

El coste del crédito: Tipos de intereses por las nubes ya sea porque no evalúan la solvencia del cliente correctamente o no exigen requisitos mínimos con tal de vender el producto, entonces, para cubrir los impagos toman este tipo de medidas.
Estudios realizados por ADICAE delatan que existen créditos en los que la TAE supera el 400%, y si nos retrasamos al pagarlo se puede llegar hasta a multiplicar.

El peligro de la inmediatez: Su objetivo es poder vender el mayor número de productos, para ello facilitan lo máximo posible la inmediatez con solo un click, o chats instantáneos... Esto provoca que el consumidor no reflexione (aunque en verdad el problema es nuestro) y no conozca a fondo las condiciones y derechos que lleva. Si el consumidor acepta la concesión en tres minutos o menos, mucho menos se va a parar a analizarla.

Cláusulas abusivas: Dificultan el pago, por lo tanto, debemos reclamar en caso de ser vulnerados. Revisar los contratos y acudir a ADICAE sería una buena opción, allí te explicarán y revisarán la situación y conseguir evitar ser víctima.


IMPAGO DEL CRÉDITO RÁPIDO

Jamás pierdas la calma. Ahora es cuando debemos tirar de nuestros derechos.
   Debemos reunir toda la información que tenga relación con el   crédito, ya sea la publicidad, el propio contrato etc. Con toda la documentación acuda a ADICAE, se investigará la cláusula por si cabe la posibilidad de que sea abusiva. Si lo es, te ayudaran a presentar la reclamación a la empresa.
Intentarán llegar aun acuerdo de aplazamiento u otro tipo de facilitamientos.

En el registro de morosos... Usted estará en esta lista, lo cual, le dificultará cualquier otra concesión de créditos y preéstamos hasta que desaparezcas de ella. Se te avisará de que estas en ellas en un plazo de 30 días. En España existen tres listas:
ASNEF: (Asociación Nacional de Establecimientos Financieros de Crédito) gestionada por EQUIFAX es el fichero de morosos más representativo de España

CIRBE/CIB:  Es la base de datos que pertenece al Banco de España que recoge los riesgos que las entidades de crédito tienen con sus clientes. Es un servicio público que gestiona un registro en el que aparecen casi todos los préstamos, créditos y avales.

RAI: El Registro de Aceptaciones Impagadas (RAI) está destinado a recoger la información sobre impagos y deudas iguales o superiores a los 300 euros de las personas jurídicas. La información la facilitan las entidades financieras, pero sólo permanecerá durante 30 días.
Entrar en ellas es muy fácil, cualquier impago, por muy pequeño que sea, te llevará a ella.

Existen tres maneras de desaparecer de la lista: Pagar lo debido, demostrar que no existe el impago o dejar pasar 6 años, que es el plazo máximo establecido por la ley. Pero ojo, pasar 6 años sin poder comprar nada a plazos puede ser más complicado de lo que usted cree...
Es mejor PAGAR LA DEUDA. En este caso, envías una comunicación al fichero de morosos junto con el dinero a deber para poder justificar que ya no existirá deuda.

El reclamo llevado al extremo: Las entidades a veces recurren a otras empresas que utilizan medidas drasticas para poder cobrar así como mensajes continuos al móvil, llamadas a ala empresa en la que trabajas, mensajes amenazantes, llamadas intimidatorias...
NO LO PERMITA, la COACCIÓN NO está PERMITIDA para reclamar una deuda.
Vaya a la delegación de ADICAE y le informarán sobre cómo defenderse.


LA OFERTA DE LOS CRÉDITOS RÁPIDOS EN EL MERCADO:

Según un estudio de campo realizado por ADICAE,tras analizar las webs de las principales empresas de créditos rápidos para conocer qué tipo de interés y condiciones ofrecen llegan a la conclusión de que efectivamente los intereses de los créditos rápidos son claramente elevados.


CLÁUSULAS ABUSIVAS MÁS FRECUENTES

Según un estudio en España realizado por ADICAE, existen más de 15 tipos de cláusulas.

  • Sobre la no comunicación de los motivos de denegación del crédito. 
  • Limitan el derecho de desistimiento del consumidor o no informan sobre la forma de ejercer el mismo. El consumidor podrá desistir en 14 días. El consumidor sólo tendrá obligación de pagar el capital y el interés acumulado entre la fecha en el que dispuso del dinero y la de devolución que deberá ser antes de 30 días.
  • Sobre penalización por mora en las que se fijan unos intereses moratorios en caso de impago por el consumidor desproporcionadamente altos. Se aplica penalización por mora del 1,00% diario sobre el importe impagado, con el límite máximo del 200%
  • De cesión del crédito a un tercero y renuncia a la notificación del consumidor de la cesión del contrato y/o el crédito. El prestamista tiene obligación de informar al consumidor de la cesión del crédito w un tercer. (Por ley)
  • Relacionadas con el cómputo del plazo del préstamo. Es decir, cuando el plazo se empieza a contar desde que se firma el contrato, cuando debería de ser desde el momento que se reciba el dinero.


VÍAS DE RECLAMACIÓN

Hay que tener en cuenta, que no es lo mismo reclamar a una entidad financiera que hacerlo a una empresa no registrada como tal, es decir, las que están especializadas en créditos. 
Éstas buscan mayor rentabilidad que los bancos. Pero obviamente con ambas tienes derechos (al igual que obligaciones)
Veamos primero como reclamar a una entidad financiera, y luego a una empresa especializada.

  1. Acudir al servicio de atención al cliente, todas las entidades están obligadas a tener esta sección, hay que recurrir antes que al Banco de España. ( www.bde.es ) tienen un plazo de dos meses para responder.
  2. Si la entidad no da respuesta o se pasa el plazo, debemos poner una reclamación ante el Banco de España. Junto a la reclamación se adjunta el recibo o la copia sellada de la reclamación puesta anteriormente.
Si es una empresa de créditos rápidos:
   Enviar una reclamación al servicio de atención al cliente o al domicilio social de la entidad. 
Si la respuesta no es adecuada, podemos acudir al Departamento de Consumo de nuestra comunidad autónoma.
Los consumidores tenemos derechos, y debemos exigirlos y mostrarlos cuando se nos preste la ocasión. ¡La unión de los consumidores puede cambiar las cosas!


lunes, 4 de febrero de 2019

4ª Quincena (4/2/19 - 19/2/19)


04 de Febrero:

He decidido invertir en la gigante tecnológica, Amazon. Fue fundada en 1994 el creador, optó por el nombre, Amazon, porque el Amazonas es un lugar "exótico y diferente" tal como él planeaba su tienda; el río Amazonas, era el río "más grande" del mundo, y planeaba convertir su tienda en la más grande del mundo. En 2010 el logotipo de Amazon ha presentado una flecha curvada en forma de sonrisa que conduce de A a Z, lo que representa que la empresa posee todos los productos de A a Z, dejando ver la "organización" que llevaría su negocio.A día de hoy esta poco a poco rozando todo lo que tenía pensado Bezos.
Porque a pesar de que las últimas noticias que he leído sobre esta gran empresa, no son muy positivas, confío en que con un poco de tiempo vuelva a emerger y deslumbrar en el mercado igual o más que antes.
Amazon empieza a tener síntomas de exceso de costes a la hora de hacer llegar sus productos a sus clientes. “Los costes totales de los envíos ya han aumentado más que sus beneficios”, espeta Dan Morgan, gestor de Synovus Trust. (trabajador en administración de inversiones desde 1987)

Jeff Bezos (fundador y director ejecutivo de Amazon) detectó este problema y es por eso que decidió subir los precios de Amazon Prime para intentar reducir los costes que le ha llevado a comerse el 14% de su beneficio. “El aumento de los costes logísticos no solo han dañado al margen operativo, sino que también erosiona los beneficios provenientes de los miembros Prime, ya que los ingresos de 119 dólares por suscripción anual se evaporan a medida que aumentan los costes de envío”, sostiene el propio Morgan.

Otro dato a destacar es que: Matt Day, experto de Bloomberg en tecnología, señaló que “la publicidad para Amazon es más rentable que su principal negocio de ventas minoristas”.
Según los resultados presentados por Amazon la pasada semana, la compañía afrontó costes por valor de 25.200 millones de dólares por su actividad logística, es un 42% respecto al año anterior.
Existe un elemento que ha llamado la atención de los inversores, que durante el viernes retiraron su apoyo a Amazon y las ventas de acciones supuso un descenso de hasta el 5% en la sesión de Wall Street.
Sin embargo, a pesar de este descenso, considero que podría subir en un futuro no muy lejano. Desde que salió a la luz, ha sido un gran revolucionario consiguiendo ser una de las mayores páginas web de compra segura más grandes a nivel internacional. Además, Apuesto por Amazon Web Services, ya que ha invertido una buena parte de sus ganancias totales en seguir innovando y mejorando el negocio que tiene en la nube. Y eso que creo que, como compradora de la página, creo que ya funciona muy bien, por lo menos a mi nunca me ha dado ningún problema y los productos siempre han llegado bien en los plazos indicados y todo correcto, si aún así innovaran más todavía pues le veo incluso más futuro.
Aquí abajo dejo una gráfica de la última semana.
Se puede ver el notable bajón que se ve entre el 31 de enero y el 4 de Febrero, es lo que anteriormente he señalado en azul.


También tengo mantenidas mis 4 acciones de Apple, y como veo que está subiendo, he decidido comprar 10 acciones más para tener la posibilidad de obtener mayor beneficio.


08 de Febrero:
También he querido comprar acciones de su      mayor rival Wal-Mart.      Del cual, en la sección de  Economía/Entradas/ Amazon vs Walmart tengo una entrada dónde profundizo  más sobre estas grandes empresas.

13 de Febrero:
Quería experimentar un poco, y puedo confirmar que aunque una caiga un poco en bolsa, no implica que la otra tenga mayor posibilidad de subir. Yo pensaba que si podían tener esa relación directa al ser tan rivales, pero he comprobado que no es así.
Así que una vez resuelta mi pequeña duda, con unas ganancias no muy elevadas, he decidido vender las 40 acciones (86.561€ la acción) que había comprado (a 84.299€ la acción) obteniendo los siguientes beneficios:


Por lo tanto,también he vendido las acciones de amazon, compré en total 12 acciones, solo que las dividí en dos operaciones distintas.
La primera operación:


La segunda operación:

miércoles, 30 de enero de 2019

3ªQuincena (16/1/19 - 31/1/19)


16 de Enero: He optado por vender las acciones que tenia en Oro porque he considerado, mirando el gráfico de la página del simulador de bolsa en el último mes, que la posibilidad de que siga subiendo no es tan clara. Pues si lo comparamos con mediados de Diciembre está relativamente alto. Obteniendo una ganancia de 49.068 €


21-30 de Enero:
En mi última entrada de Economía sobre los Brokers menciono La CNMV, y en la mayoría de entradas también es necesario comentar algo sobre éste.

¿Por algo será, no?

LA CNMV

La Comisión Nacional del Mercado de Valores (CNMV) es una entidad de derecho público con personalidad jurídica propia. Es el organismo público encargado de la supervisión e inspección de los mercados de valores españoles.
Su objetivo es conseguir la transparencia de los mercados españoles y velar por la correcta formación de precios, así como la protección de los inversores.

Se creó en 1988 por la Ley 24/1988, del Mercado de Valores, que supuso una reforma de bastante importante en este segmento del sistema financiero español. Creado con motivo de falta de coherencia interna, de desorden en los mercados de valores. Principalmente se quiso potenciar el mercado de valores, poder representar los valores mediante anotaciones en cuenta.
Desde entonces, su funcionamiento se ha ido actualizando para adaptarse a la evolución de los mercados.


SU IMPORTANCIA

Controlar el desarrollo de los mercados primarios y la de admisión a negociación de valores en los mercados secundarios oficiales.
El mercado primario de valores lo constituyen:
  1. las emisiones nuevas de valores de renta fija o variable
  2. las ofertas públicas de venta de valores ya en circulación,
Siempre que vayan dirigidas a la captación pública del ahorro. Para garantizar la transparencia, la Comisión está encargada de poner a disposición del público la información necesaria y suficiente, tanto sobre el emisor de los valores, como sobre el valor que se va a colocar entre los inversores.
Para ello, la normativa del mercado de valores exige el Registro en la Comisión Nacional del Mercado de Valores de los siguientes documentos:
    -Oferta pública de venta (Documentación acreditativa de los acuerdos de emisión)
    -Cuentas anuales auditadas de la entidad que emite el valor
    -Folleto informativo, que debe contener toda la información precisa para que el inversor pueda hacer una evaluación de la situación del emisor y de los derechos inherentes a los valores que se ofrecen o van a ser admitidos a negocación.

Categorías de mercados secundarios oficiales: 
  1.  las Bolsas de Valores existentes en cada momento; 
  2.  el Mercado de Deuda Pública representada mediante anotaciones en cuenta
  3.  otros a los que el Gobierno pueda otorgar dicha condición.
Así como su suspensión y exclusión; la de velar por el cumplimiento de las normas de conducta; la de asesorar al Gobierno y al Ministerio de Economía y Hacienda en las materias relacionadas con los mercados de valores: y el control del cumplimiento de cuantas obligaciones y requisitos se exigen en la Ley, mencionada antes, incluyendo el ejercicio de la potestad sancionadora.
También se introduce el principio de reserva para las Bolsas de Valores de la negociación oficial de las acciones y los valores asimilables a ellas, así como la de todos los valores representados mediante títulos.
Aprueba la libertad de comisiones, tiene como fin, garantizar que la totalidad de las operaciones se integre en el mercado, así como la adecuada supervisión del sistema y la información fiscal necesaria.

Además, si eres un nuevo trader, La CNMV puede ser una buena herramienta de apoyo, pues tiene unos Registros Oficiales que contienen mucha información económica y financiera, lo suficiente específica para que si te lees todos los tomos, sepas moverte por el mercado con una buena base. Trata temas como , las sociedades que cotizan en las bolsas de valores, las sociedades y agencias de valores, las entidades emisoras de valores...
  • VALORES Y SOCIEDADES EMISORAS DE VALORES
  • MERCADOS DE VALORES E INTERMEDIARIOS
  • INSTITUCIONES DE INVERSIÓN COLECTIVA


LA ORGANIZACIÓN


ORGANISMOS REGULADORES DE OTROS PAÍSES

· Alemania: Bundesanstalt fur Finanzdienstleistungsaufsicht (BAFIN)
· Italia: Commissione Nazionale per le Societa e la Borsa (CONSOB)
· Francia: Autorité des marchés financiers (AMF)· Austria: Finanzmarktaufsicht (FMA)
· Portugal: Comissäo do Mercado de Valores Mobiliarios (CMVM)
· Bélgica: Autorité des Services et Marchés Financiers
· Grecia: Capital Market Commission (CMC)
· Holanda: Autoriteit Financiële Markten (AFM)
· Irlanda: Central Bank of Ireland
· Luxemburgo: Commission de Surveillance du Secteur Financier (CSSF)
· Reino Unido: The Financial Conduct Authority (FCA)


NOTICIAS DESTACABLES  SOBRE LA CNMV:

Gracias a la CNMV, el mercado es más responsable, seguro y "justo". Sin embargo he encontrado el lado negativo, la parte criticada de la CNMV, una noticia lanzada hace 15 días (07/03/2018)
La confederación Intersindical Galega: El CIG es un sindicato de clase que defiende la identidad nacional de Galicia y la autoorganización de los trabajadores, que practican la solidaridad y el internacionalismo, que considera un principio fundamental de democracia y participación, que respeta el pluralismo, que mantiene la independencia con respecto a cualquiera. Éste ha denunciado la desprotección de los clientes ante las políticas agresivas de la banca.

La CIG critica que Banco de España y CNMV "hoy no sabrían cómo actuar ante otra crisis"
El secretario federal de Banca de la Confederación Intersindical Galega (CIG), Clodomiro Montero, ha criticado este miércoles en el Congreso la supervisión tanto de Banca de España como CNMV, pues cree que durante la crisis "actuaron con criterios ideológicos" y que "si se repitiese, no sabrían cómo actuar".
Cree que "continúan las malas prácticas financieras", ante un modelo "más especulativo si cabe que el anterior", para lo que ha querido prohibir toda remuneración variable.

"¿Alguien en la CNMV está investigando el modelo retributivo?", se ha preguntado, al tiempo que denunciaba el paso de personal administrativo al comercial en el sector financiero. Así, ha exigido que a ciertas sociedades se les haga pagar lo que les corresponde en el Impuesto de Sociedades, que coticen sus horas extra y frenar "las políticas comerciales abusivas".

"Hay que poner coto a las retribuciones asociadas a las ventas y a los objetivos comerciales. Si no seguirán haciendo lo que les da la gana y seguiremos viendo escándalos", ha afirmado.


Y las criticas no surgen de este año, he encontrado una noticia de Enero de 2016 que también "ataca" a la CNMV.

La plataforma de perjudicados por abengoa critica su actuación.
Los abogados de esta plataforma denuncian el hecho de no haber aportado información de una documentación relativa a los pagos al expresidente de Abengoa Felipe Benjumea y al ex consejero delegado de la compañía Manuel Sánchez Ortegas en una rueda de prensa cuando ha sido requerida por la Audiencia Nacional, para “saber si tienen constancia de los pagos o si existe documentación que lo justifique. Afirman que “no hay constancia” de que la CNMV haya aportado esos datos.
Señalaron además que “nunca defiende al pequeño inversor, siempre se postula en favor de los grandes”
.Felipe Izquierdo, el abogado criticó duramente a la Comisión diciendo que “lo de la CNMV es de nota, nunca llega a tiempo. Es de pena su papel en este país, ya que toman el pelo y se burlan de la gente”.
Los abogados comunicaron que “la idea es interponer una querella (es poner en conocimiento de las autoridades la comisión de un delito, pero no hace al denunciante parte del proceso de investigación y juzgamiento a diferencia de las denuncias) contra los miembros de la Comisión de Retribuciones”, compuesta por cuatro personas, donde destaca el expresidente del Parlamento Europeo Josep Borrell, que forma parte de esta comisión desde 2009.
“Es significativo el caso de Borrell, que le gusta hablar de ética y dar conferencias y en este caso va a tener que dar más de una explicación”, concluyó el abogado Felipe Izquierdo.
Por último, los letrados hicieron un llamamiento a los más de 300 bonistas y accionistas afectados en el caso para que se unan a la plataforma, a la que ya han solicitado información casi todos los afectados.


Y por último quería plasmar una noticia "antigua" (2013) en la cual un día después, sale publicado un artículo sobre la defensa ante las acusaciones.

La CNMV emitió un comunicado para defenderse de las acusaciones del Tribunal de Cuentas de que "dio pagos indebidos a directivos y les entregó bonus sin justificar".

El supervisor encargado de que que cumplan la ley los que operan en el mercado de valores se saltó durante meses las normas estatales sobre retribuciones y pagó complementos indebidos y bonus sin justificar a sus directivos, según un informe publicado por el Tribunal de Cuentas. La Comisión Nacional del Mercado de Valores incumplió también la ley en materia de contratación, según el informe y dejó prescribir sin reclamar pagos a trabajadores del organismo que también vulneraban las normas.

Pese a todas las incidencias dichas anteriormente, la CNMV asegura que "en el año 2013 no incurrió en ninguna irregularidad en los pagos a sus directivos y todas las retribuciones se realizaron conforme a la normativa vigente".

El Tribunal de Cuentas, sin embargo, detalla cómo "la CNMV se enfrentó con un retraso de trece meses a las nuevas limitaciones establecidas por el Real Decreto-ley 3/2012, incumpliendo el plazo normativo previsto para esa adaptación. ("Durante ese periodo la Comisión contó con un número de directivos superior al permitido y abonó indebidamente, entre enero y septiembre de 2013, unos complementos de antigüedad por importe de más de 90.000€, regularizados en las nóminas de octubre a diciembre del mismo año", añadía el informe, que además desvelaba que "dos de los directivos tuvieron unas retribuciones totales, superiores (en 1.800 y 1.700€) al límite máximo establecido para la CNMV en la Orden de 12 de abril de 2012.

La CNMV expone que el desfase temporal entre la entrada en vigor del Real Decreto y su aplicación se debió a la solicitud de un informe a los Servicios Jurídicos del Estado para que se pronunciase sobre los términos exactos de la aplicación de la citada normativa en la CNMV. "Una vez recibido el informe de la Abogacía del Estado se aplicó inmediatamente. De forma que las retribuciones totales no superasen en ningún caso las legales, señala el supervisor. La CNMV ya realizó esas alegaciones ante el Tribunal de Cuentas, que pese a ellas siguió destacando esas incidencias en el apartado de cumplimiento de la legalidad.

El organismo presidido por Elvira Rodríguez también señala que "los complementos variables de la CNMV son los contemplados por la normativa vigente de aplicación y se vinculan al cumplimiento de los objetivos definidos en el Plan de Actividades de cada ejercicio, un documento público aprobado por el Consejo de la CNMV".
El Tribunal de Cuentas, sin embargo, tras conocer esos argumentos de la CNMV, insistió en que la normativa dispone que la percepción del complemento variable "se halla condicionada a la consecución de unos objetivos previamente establecidos conforme a parámetros evaluables por quien ejerza el control de la entidad (en el caso de la CNMV sería su Consejo)". Y añadía: "No existe, sin embargo, constancia documental de la previa definición de tales objetivos específicos, a los efectos indicados, por parte del Consejo, sin perjuicio de la existencia de los objetivos genéricos del plan de actividades de 2013 de la CNMV. El importe abonado por este concepto retributivo en 2013 ascendió a 218.600 euros".

Bibliografía


lunes, 7 de enero de 2019

2ª Quincena en bolsa (1/1/18 - 15/1/19 )

2ª Quincena 
(1/1/18 - 15/1/19)

07 de Enero:
He decidido invertir en oro, porque he visto que había bajado, el periódico Expansión comunica:
"El oro ha perdido brillo en 2018. Desde enero cae el 7%, hasta 1.230 dólares por onza, su precio más bajo desde julio de 2017." 
y considero que puede seguir subiendo, al igual que éste breve vídeo dice que los expertos prevén que precio de oro subirá hasta 6 veces en 2019:


Según la empresa BullonVault el oro, en euros llegó a los 1033 € la onza, valor que corresponde a un 12% de aumento en comparación con los mínimos de septiembre de 2018, que registraron un mínimo de 32 meses.
Éste es un gráfico de la última semana, en precio por onza.

Según Tomás Epeldegui,  Director de degussa españa:
Si el oro supera los 1.250 euros que ronda actualmente, su tendencia es al alza. Con la situación actual de los mercados financieros, los expertos pronostican que la subida del precio de las últimas semanas acaba de empezar. La inversión en oro físico es un seguro para otros activos de la cartera, reducir la volatilidad y no perder poder adquisitivo
Tampoco descarta que las aguas tranquilas en las que mueven los mercados, ayuden al oro a revalorizarse.
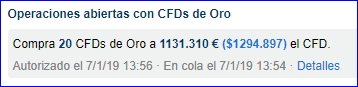
Asique he comprado:


09 de Enero:
He querido comprar acciones de netflix. Ya que he encontrado algo que diferencia a Netflix de otras empresas similares que se dedican al entretenimiento.
Posee bajos precios, la vertiginosa creación de contenido y el interés que despierta a escala mundial, cada vez es mayor.
Cierto es, que últimamente ha cogido un poco más de fama y esto lo oigo en el día a día en el instituto, y esto no me lo saco de la manga, sino que solo habría que preguntar a mis compañeros. Se lució con un par de series muy famosas dándose a conocer, después se dejó un poco en el olvido. Sin embargo, a día de hoy la empresa ha ganado un 37% desde que tocara fondo el 24 de diciembre, tras dejarse en torno a un 43% de su valor durante los seis meses anteriores.
Según la página de Investing:
Disminuye la tendencia bajista. 
En nuestra opinión, éxitos como éstos restan argumentos a los bajistas de Netflix, que se basan en el tremendo gasto de la empresa en marketing y contenidos. Los bajistas de Netflix argumentan que el gasto de la empresa en contenidos —que alcanzará unos 12.000 millones de dólares durante el año pasado—, simplemente no es sostenible. Y si la economía se pone fea y los mercados ajustan el crédito, podría ser difícil que Netflix financie su ambicioso presupuesto de contenidos.

Pero la mayor red de TV de pago online del mundo hasta ahora ha desafiado esas expectativas. Sigue ganando suscriptores a un ritmo que aún sorprende a muchos de los alcistas.

En el tercer trimestre, Netflix ha ganado más suscriptores de lo que los analistas esperaban y sus previsiones para el cuarto trimestre son aún más optimistas. Pronostican un aumento del 25% desde su nivel actual. Con casi 29 millones de clientes nuevos año a nivel mundial.
Ayer la empresa ceerró en 320,27 dólares y creemos que se avecina una subida, sobre todo si la empresa vuelve a superar expectativas en su próxima presentación de resultados el jueves 17 de enero, tras el cierre. Según el objetivo de precio a 12 meses de los analistas, la empresa todavía tiene un potencial de crecimiento del 25% desde su nivel actual.

 15 de Enero:
Tengo pensado mantener mis inversiones en oro porque aunque la mayoría del tiempo que ha pasado en esta última semana estaba perdiendo dinero si lo vendía, ha salido una noticia positiva para mi cartera.


Investing me ha enviado una notificación sobre la noticia de la subida de hoy del oro.
Sube el oro; el IPP calma la inquietud sobre las subidas de los tipos de interés. 
La primera caída de la inflación industrial de los últimos cuatro meses ha reforzado el argumento de que la Reserva Federal podría hacer una pausa en sus ajustes de política monetaria y los inversores aguardan una serie de comparecencias de algunos portavoces.
Los futuros de oro del Comex del New York Mercantile Exchange para entrega en febrero suben un 0,19% a las 3 de la tarde.


También he consultado un pronóstico de Cristopher Lewis: Analista de FX Empire desde sus inicios. Autor de varios hilos en los principales foros de forex, con millones de visitas. Él afirma que es trader a nivel profesional, para sus clientes y para sí mismo. Cuenta con una licenciatura en una universidad de Estados Unidos.

El nivel de 1300 dólares es la resistencia principal y, por supuesto, es psicológicamente importante. Si podemos superar ese nivel, entonces el mercado podría subir al nivel de 1400 dólares, pero también creo que estaría interesado en vender cerca del nivel de 1325 dólares y cada 25 dólares hasta que lleguemos al nivel de 1400 dólares.
Creo que este es un mercado que sigue viendo muchos vientos en contra en ambas direcciones, así que creo que en este punto seguirá siendo difícil de negociar, pero creo que finalmente tendremos un cierre diario por encima del nivel de 1300 dólares que debería enviar este mercado mucho más al alza.